El IBEX 35 cerró 2025 con una subida de casi el 50%, su mejor ejercicio desde 1993 y el segundo mejor de su historia, y a 21 de agosto de 2026 avanzaba más de un 15% desde principios de año. El KOSPI coreano ganó un 75,6% en 2025 y a 21 de agosto de 2026, acumulaba una revalorización superior al 62%. El S&P 500 encadena récords y el STOXX Europe 600 ha marcado máximos históricos en agosto. En los cuatro casos, la cifra se ha leído como un veredicto sobre la economía del país o región: prueba de que España va bien, de que Corea se ha convertido en la gran beneficiaria de la inversión en IA, de que la economía estadounidense es muy sólida o de que Europa por fin despierta. La lectura es comprensible, porque el índice bursátil, que es lo que en la práctica se entiende por ‘la bolsa’, es uno de los pocos indicadores económicos cuya evolución se puede seguir en tiempo real y que cabe en un titular. Pero conviene preguntarse qué mide realmente.
La literatura académica lleva dos décadas señalando que, entre países y en horizontes largos, el crecimiento del PIB no explica la rentabilidad bursátil. En este comentario, se aportan tres razones estructurales para una desconexión que, además, se está intensificando: (1) las empresas cotizadas son una fracción pequeña y sectorialmente sesgada de la economía; (2) las empresas cotizadas están generando una parte creciente de sus ingresos fuera del país; (3) y las empresas de mayor capitalización bursátil dependen de tecnologías globales, no de mercados nacionales. A estas tres razones se suman dos cuestiones de medición: los múltiplos de valoración y las recompras de acciones. El resultado es que la bolsa dice cada vez menos sobre la economía del país, aunque eso no significa, como se verá al final, que no influya en ella.
Razón 1: las empresas cotizadas son una fracción pequeña y sectorialmente sesgada de la economía
Un índice bursátil no está diseñado en principio para representar la economía. Por ejemplo, el IBEX 35 reúne los 35 valores de mayor capitalización flotante del mercado continuo, sujetos a un requisito mínimo de liquidez, y, como advierte el propio BME, su selección no guarda criterios específicos de diversificación sectorial. Recoge lo que cotiza y lo que pesa en bolsa, no lo que produce o emplea. En España, además, el tejido empresarial está formado de forma abrumadora por pymes que no cotizan: la capitalización de las cotizadas equivale al 68% del PIB, frente al 224% en Estados Unidos (Banco Mundial, 2025).
En el IBEX 35, la concentración sectorial es evidente: en torno al 60% de la capitalización bursátil del índice está repartida entre la banca (40 puntos porcentuales) y las utilities (20 puntos porcentuales), lo que no se corresponde con la estructura productiva española. De este modo, cuando el IBEX bate récords está midiendo, sobre todo, el margen de intereses de la banca, la calidad del crédito, la regulación energética y, como se verá a continuación, el negocio de esas mismas empresas en México, Brasil, Estados Unidos o Reino Unido. El consumo interno y la actividad de las empresas medianas, que es donde se juega el ciclo económico español, apenas están representados.
En Estados Unidos cotizan miles de empresas y el mercado es mucho mayor en relación con la economía, así que podría pensarse que allí el índice sí refleja lo que pasa en el país. No es así, aunque por razones diferentes al caso de Europa. Mientras que en Europa los índices bursátiles no representan la verdadera marcha de la economía porque hay pocas empresas cotizadas, en Estados Unidos es porque unas pocas empresas cotizadas concentran casi todo el peso del índice. Por ejemplo, en el S&P 500, que agrupa a 500 empresas, las 10 empresas de mayor capitalización representan casi el 40% de la capitalización del índice y las denominadas Siete Magníficas en torno a un tercio. De este modo, cuando el S&P 500 sube, lo que está subiendo es, en gran medida, el valor de una decena de compañías. Alguien podría objetar que existen índices que dan a cada empresa el mismo peso, como el S&P 500 Equal Weight. Si bien este tipo de índices corrige la concentración, no elimina el sesgo de partida: siguen midiendo a las 500 mayores cotizadas, que son, precisamente, las empresas más internacionalizadas, como se explicará en la siguiente sección, y más expuestas a sectores globales.
Razón 2: las empresas cotizadas generan una parte creciente de sus ingresos fuera del país
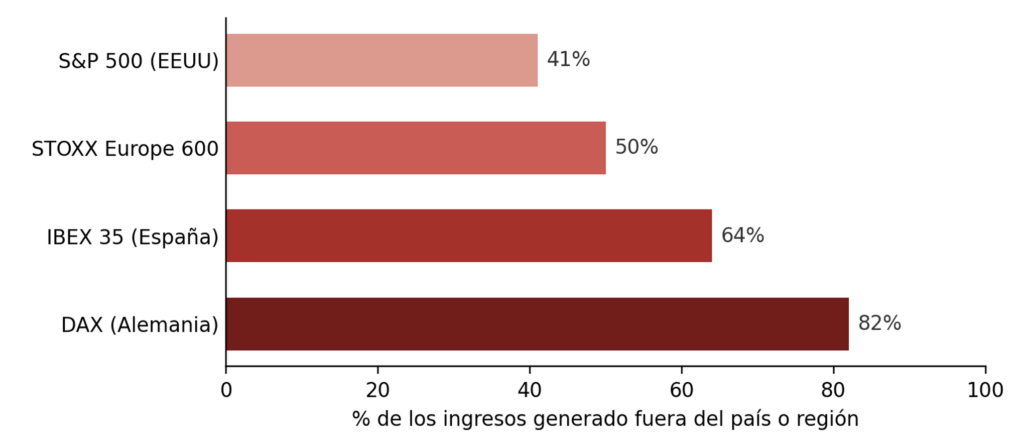
La segunda causa es la internacionalización de las grandes cotizadas. En el primer semestre de 2026, las 28 empresas del IBEX que desglosaron su negocio por geografías obtuvieron en el exterior alrededor del 64% de su facturación, unos 160.700 millones de euros. A finales de los noventa, esa proporción rondaba el 20% (BME). Cuando BBVA o Santander baten récords de beneficio, México, Brasil, Turquía o Reino Unido pueden pesar más que la demanda española. En Alemania, solo alrededor del 18% de las ventas de las empresas del DAX se genera en el país, y Deutsche Bank Research estima que el índice presenta una correlación algo mayor con el crecimiento mundial (0,41) que con el alemán (0,33). En el STOXX Europe 600, casi la mitad de los ingresos se obtiene fuera de Europa. Estados Unidos es relativamente más doméstico: FactSet estima que el 41% de los ingresos del S&P 500 se genera en el exterior en el universo de compañías con desglose geográfico. Pero el promedio esconde la composición: el sector tecnológico, que ha impulsado el índice en los últimos años, obtiene aproximadamente el 53% de sus ventas fuera del país. Es decir, el segmento que explica una parte desproporcionada de la subida es también uno de los más expuestos al ciclo mundial (Gráfico 1). Las cifras del gráfico son aproximadas y no son exactamente comparables entre sí: cada fuente utiliza su propio criterio para decidir qué ingresos cuentan como nacionales y cuáles como extranjeros, y no todas cubren la totalidad de las empresas del índice.
Gráfico 1. Porcentaje de los ingresos de las empresas de cada índice generado fuera del país o región
Razón 3: las empresas de mayor capitalización bursátil dependen de tecnologías globales, no de mercados nacionales
La tercera causa es nueva en su intensidad. Las empresas que más pesan en algunos índices dependen menos de un mercado nacional que de una tecnología concreta y de las decisiones de inversión de un puñado de empresas, en gran medida localizadas en otro país.
Taiwán y Corea del Sur son dos buenos ejemplos. La empresa taiwanesa de fabricación de semiconductores TSMC representa más del 40% del TAIEX y en el segundo trimestre de 2026, el 66% de sus ingresos procedieron de la computación de alto rendimiento, una categoría muy condicionada por el ciclo inversor de la IA. Las empresas surcoreanas Samsung Electronics y SK Hynix representan en torno a la mitad de la capitalización del KOSPI, y sus resultados también están muy relacionados con la IA, en particular, el ciclo de memorias de alta capacidad para centros de datos. De este modo, los principales índices bursátiles de Taiwán y Corea del Sur reflejan más la marcha del ciclo mundial de inversión en IA que la de sus respectivas economías.
En Estados Unidos el S&P 500 está más diversificado que los índices bursátiles de Corea del Sur y Taiwán, pero sigue habiendo fuerte concentración y también en torno al ciclo inversor de la IA. FactSet estimaba para el segundo trimestre de 2026 un crecimiento interanual del beneficio del índice del 50,4%, pero una parte muy relevante procedía de dos compañías: los resultados de Alphabet incluyeron una ganancia de 98.000 millones de dólares, en su mayor parte plusvalías no realizadas en su participación en SpaceX, y los de Amazon 53.400 millones de ingresos no operativos, principalmente por la revalorización de su participación en Anthropic. El crecimiento interanual del índice descendería al 32% al excluir Alphabet y Amazon.
En los tres casos, el índice evoluciona con el ciclo de inversión en una tecnología, en este caso la IA, que deciden unas pocas empresas, y cuya relación con la renta de los hogares del país y otros agregados económicos es limitada.
Dos cuestiones de medición: los múltiplos de valoración y las recompras de acciones
A las tres razones anteriores se suman dos problemas de medición. El primero son los múltiplos. El precio de una acción es, en esencia, el beneficio por acción multiplicado por el número de veces que el mercado está dispuesto a pagar ese beneficio, lo que se conoce como múltiplo o PER. Por tanto, cuando un índice sube, puede ser porque las empresas ganan más, porque el mercado paga más por cada euro de beneficio, o por una combinación de ambas cosas. Solo la primera tiene que ver con la actividad económica; la segunda depende de los tipos de interés, de la liquidez, de las primas de riesgo y de las expectativas. Y ni siquiera la primera es un reflejo limpio de la actividad, porque el beneficio también depende de márgenes, costes, fiscalidad, tipos de cambio y normas contables, como se ha visto en el caso de Alphabet y Amazon.
Buena parte de las subidas recientes se explica por el múltiplo. El S&P 500 cotiza en torno a 20 veces los beneficios esperados, por encima de su media de diez años, y el TAIEX pasó de 16 a casi 20 veces en apenas dos meses esta primavera. En esos casos el índice no sube porque las empresas estén ganando más, sino porque el inversor espera que lo hagan en el futuro y está dispuesto a pagar hoy por ello.
El segundo problema son las recompras de acciones. Cuando una empresa recompra y amortiza sus propias acciones, el beneficio total no cambia, pero se reparte entre menos títulos, de modo que el beneficio por acción sube y, con él, la cotización, sin que la empresa haya producido ni vendido más. En Estados Unidos las recompras se han convertido en una práctica estructural: las empresas del S&P 500 destinaron a ellas un récord de 1,02 billones de dólares en los doce meses hasta septiembre de 2025, más de lo que pagaron en dividendos.
El canal de la riqueza: de la bolsa a la economía
Hasta aquí se ha argumentado que la bolsa es un indicador imperfecto de la marcha de una economía. Pero que no la refleje no significa que no le afecte. Cuando un índice sube, la riqueza de quienes poseen acciones aumenta, y una parte de esa riqueza se convierte en consumo. Es el efecto riqueza, y su intensidad depende de dos cosas: de cuántos hogares tienen acciones y de qué parte de su patrimonio representan.
Como se muestra en el Gráfico 2, en Estados Unidos, el 1% de los hogares con mayor riqueza poseía en el primer trimestre de 2026 el 50,2% de las acciones y participaciones en fondos; el siguiente 9%, otro 37,2%; el 40% intermedio, el 11,6%; y la mitad inferior, apenas el 1,1%. La participación es amplia, en torno al 62% de los adultos tiene alguna exposición directa o indirecta, pero la propiedad está extraordinariamente concentrada. Al mismo tiempo, las acciones representaban el 45,8% de los activos financieros de los hogares, cerca de máximos históricos.
Gráfico 2. Quién posee las acciones en Estados Unidos: cuota de acciones y participaciones en fondos por grupo de riqueza, primer trimestre de 2026
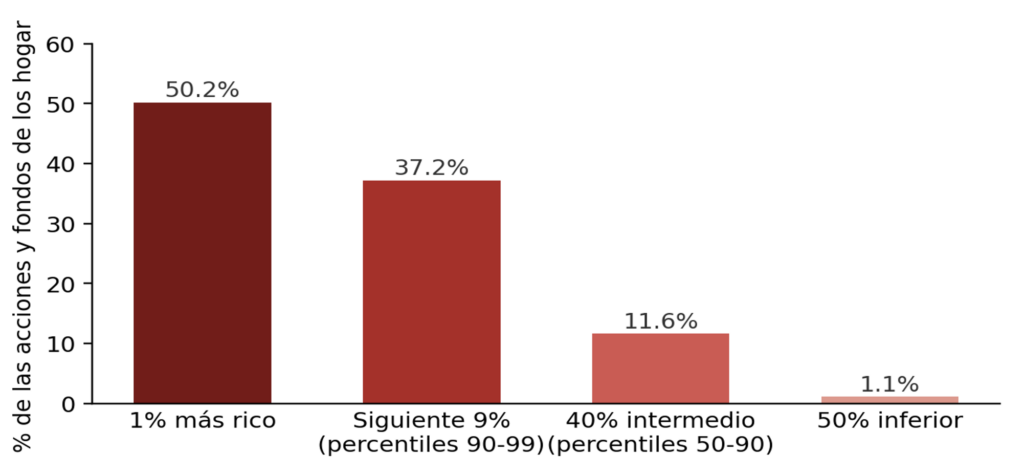
Estos datos explican por qué en Estados Unidos la bolsa puede mover la economía aunque no la refleje. El patrimonio neto de los hogares alcanzaba unos 183 billones de dólares en el primer trimestre de 2026, cerca de ocho veces la renta disponible, y una parte muy elevada estaba invertida en acciones. Las revalorizaciones pueden sostener el consumo y facilitar la financiación empresarial, pero el efecto riqueza es desigual: si el mercado sube, aproximadamente la mitad de la ganancia atribuible a la categoría de acciones y fondos corresponde al 1% más rico. El canal macroeconómico existe, pero está concentrado.
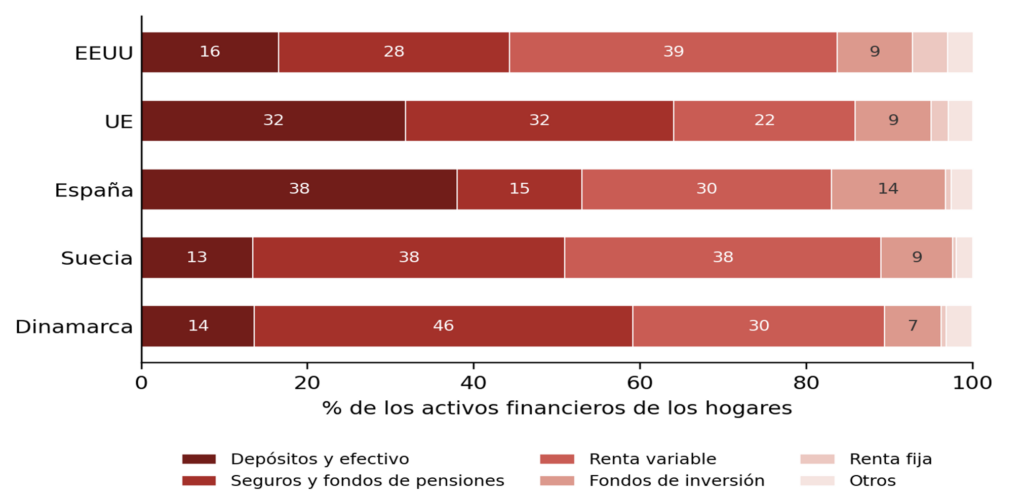
En Europa el canal es mucho más débil, y el Gráfico 3 muestra por qué. El gráfico se refiere solo a la riqueza financiera de los hogares, es decir, excluye la vivienda, y compara cómo se reparte entre depósitos, seguros y pensiones, renta variable y fondos. En Estados Unidos, la renta variable y los fondos de inversión suman cerca de la mitad de los activos financieros de los hogares, y los depósitos apenas una sexta parte. En la Unión Europea ocurre lo contrario: los depósitos pesan el doble y la inversión directa en bolsa no llega a un tercio.
Dentro de Europa, España y los países nórdicos están en extremos opuestos, pero no por la vía que cabría esperar. En España, casi el 40% de la riqueza financiera está en cuentas y depósitos y los seguros y fondos de pensiones apenas llegan al 15%. En Suecia y Dinamarca los depósitos pesan menos del 15% y la pieza central son los seguros y los fondos de pensiones, que suponen entre el 38% y el 45% de la riqueza financiera. La diferencia con Estados Unidos es instructiva: los hogares nórdicos no tienen más renta variable directa que los estadounidenses, tienen menos, pero están expuestos a la bolsa a través de sistemas de pensiones de capitalización que invierten por ellos, de forma diversificada y con horizonte largo. Es un modelo de participación indirecta, frente al modelo estadounidense de participación directa y al español de no participación.
A esto se añade que, en España, la riqueza financiera es solo una parte menor del patrimonio total de los hogares, que es sobre todo inmobiliario: siete de cada diez familias son propietarias de su vivienda principal. La consecuencia es que un IBEX en máximos llega al balance del hogar español de forma mucho más tenue que un S&P 500 al estadounidense, no porque la riqueza bursátil esté más concentrada, sino porque la exposición es mucho menor. De ahí la importancia de la Unión de Ahorro e Inversión para movilizar la inversión minorista.
Gráfico 3. Composición de los activos financieros de los hogares: Estados Unidos, Unión Europea, España, Suecia y Dinamarca (% del total)
Qué se puede concluir
La bolsa es, por diseño, un indicador imperfecto del ciclo económico nacional. Sus componentes forman una cesta selectiva y sectorialmente sesgada, venden una parte creciente fuera de su país y, en algunos mercados, dependen de tecnologías globales más que de la demanda doméstica. Por eso la bolsa no debería utilizarse como argumento en el debate sobre la marcha de la economía, ni para celebrar ni para criticar. Un IBEX en máximos no dice que la economía española funcione, como tampoco diría lo contrario un IBEX en mínimos. Mide otra cosa. Son variables distintas, aunque puedan influirse.
Lo que sí muestran los datos es una diferencia estructural entre Estados Unidos y Europa relevante para la política pública. En Estados Unidos la bolsa no reproduce el PIB, pero condiciona más el gasto y la riqueza porque los hogares están expuestos a ella. En Europa el canal es menor porque la participación es más baja y el ahorro sigue concentrado en vivienda y depósitos. Ese diagnóstico está detrás de la Unión de Ahorro e Inversión, de la recomendación europea sobre cuentas de ahorro e inversión y, en España, de la propuesta de Cuenta de Ahorro e Inversión y la etiqueta «Finance Europe». El objetivo debería ser facilitar el acceso voluntario a carteras diversificadas, de bajo coste y con horizonte largo, acompañado de educación financiera y protección del inversor.